Công nghệ sấy, Tin Tức
Làm sao xác định mức giá bán để kinh doanh sản phẩm sấy lạnh có lãi?
Làm sao xác định mức giá bán để kinh doanh sản phẩm sấy lạnh có lãi? Câu trả lời không nằm ở việc lấy giá nguyên liệu cộng thêm một tỷ lệ lợi nhuận. Người kinh doanh cần tính đủ chi phí trên từng gói bán được, trừ các khoản phí của kênh phân phối, rồi kiểm tra xem sản lượng tiêu thụ thực tế có đủ bù chi phí cố định hay không.
Bài viết hướng dẫn cách lập bảng giá cho sản phẩm sấy lạnh, kèm ví dụ giả định để bạn tự thay dữ liệu của cơ sở. Trọng tâm là quyết định giá bán và mức giảm giá có thể chấp nhận, không phải một mức giá thị trường áp dụng chung cho mọi loại thực phẩm.
MỤC LỤC
Làm sao xác định mức giá bán để kinh doanh sản phẩm sấy lạnh có lãi?
Hãy đi theo trình tự: xác định quy cách sản phẩm → đo lượng thành phẩm đạt chuẩn → tính chi phí mỗi gói → cộng chi phí bán hàng và phần chi phí cố định → đặt mục tiêu lợi nhuận → thử bán và điều chỉnh. Mức giá chỉ có ý nghĩa khi đi cùng một giả định sản lượng bán rõ ràng.
- Giá bù biến phí: đủ trang trải chi phí phát sinh khi làm và bán thêm sản phẩm, nhưng chưa chắc đủ trả tiền thuê xưởng, quản lý và khấu hao.
- Giá hòa vốn toàn bộ: bù được cả biến phí và phần chi phí cố định tại sản lượng dự kiến.
- Giá mục tiêu: ngoài bù chi phí còn tạo mức lợi nhuận mong muốn, đồng thời được khách hàng chấp nhận.
Không nên lấy giá bù biến phí làm giá bán dài hạn. Một đơn hàng có phần tiền còn lại dương sau chi phí trực tiếp vẫn có thể nằm trong một tháng kinh doanh thua lỗ.
Chuẩn hóa sản phẩm trước khi tính giá vốn
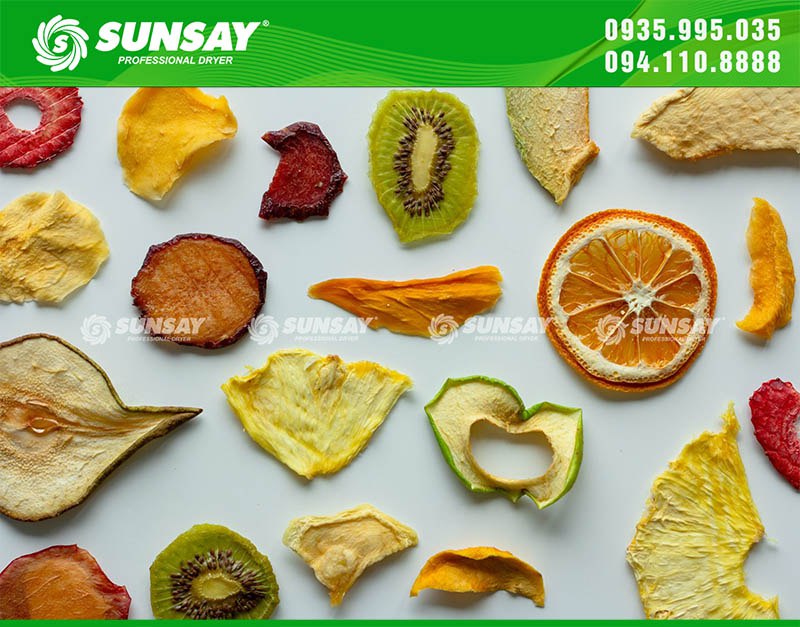
Mỗi mã hàng cần có định lượng, thành phần, trạng thái thành phẩm, bao bì và tiêu chí chất lượng riêng. Gói trái cây sấy dẻo không thể so giá trực tiếp với gói sấy giòn xốp nếu khác công nghệ, độ ẩm và trải nghiệm sử dụng. Trong bài này, sấy lạnh được hiểu là sấy bằng không khí được tách ẩm, thường sử dụng hệ thống bơm nhiệt; không đồng nhất với sấy thăng hoa.
Ghi lại khối lượng mua vào, khối lượng sau sơ chế, lượng sau sấy đạt chuẩn và số gói thực sự bán được. Chi phí nguyên liệu phải bao gồm cả phần vỏ, hạt hoặc phần loại bỏ đã trả tiền mua. Không lấy số kilôgam tươi làm mẫu số để tính giá thành một kilôgam khô.
Chi phí biến đổi mỗi gói = Tổng biến phí của lô ÷ Số gói thương phẩm tương ứng.
Không coi toàn bộ hàng vừa đóng gói là chắc chắn tiêu thụ hết. Khi lập giá kế hoạch, cần có dự kiến hàng mẫu, hao hụt, hàng hết hạn và đơn hoàn dựa trên dữ liệu thực tế. Nếu tổn thất đã được phản ánh bằng việc giảm số gói bán được, không cộng lại chính tổn thất đó thêm một lần vào chi phí.
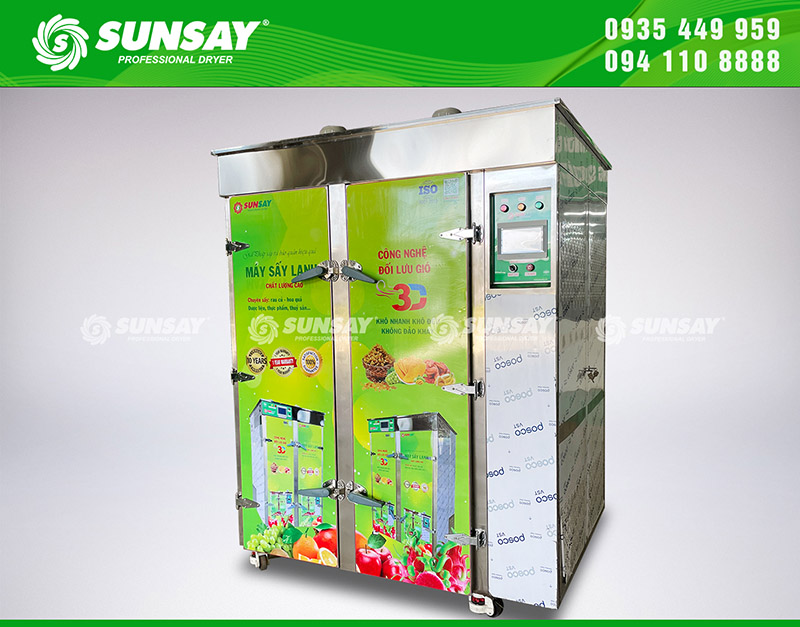
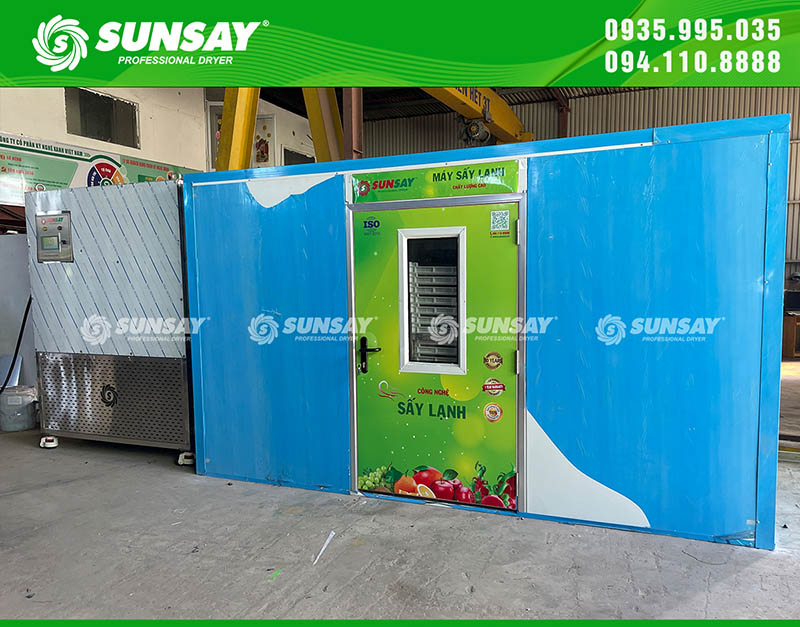
Máy sấy lạnh SUNSAY!






Lập bảng chi phí: Đừng bỏ sót tiền bán hàng
| Nhóm chi phí | Khoản cần ghi nhận | Lưu ý phân bổ |
|---|---|---|
| Nguyên liệu | Giá mua, vận chuyển đầu vào, phụ liệu | Tính trên toàn bộ lô đã mua và số gói đạt chuẩn |
| Chế biến | Điện, nước, công sơ chế, sấy, đóng gói, vệ sinh | Đo kWh thực tế; tính cả công gia đình theo mức công hợp lý |
| Bao bì | Túi, nhãn, vật tư đóng gói và thùng phân bổ | Tách chi phí bao bì sản phẩm với đóng kiện giao hàng, tránh trùng |
| Bán hàng | Phí sàn, thanh toán, hoa hồng, quảng cáo, hỗ trợ vận chuyển | Phân biệt khoản theo phần trăm doanh thu với khoản cố định mỗi đơn |
| Chi phí cố định | Thuê mặt bằng, lương cố định, quản lý, khấu hao và chi phí định kỳ | Phân bổ theo sản lượng bán khả thi, không theo công suất tối đa của máy |
Kiểm nghiệm, hồ sơ sản phẩm, thiết kế nhãn, bảo trì và lãi vay cũng cần được đưa vào nhóm phù hợp nếu phát sinh. Khoản nào đã nằm trong giá thuê gia công hoặc chi phí chung thì không cộng lần nữa. Với nhiều sản phẩm, có thể phân bổ chi phí chung theo giờ sử dụng máy sấy lạnh, giờ công hoặc tiêu thức phù hợp, thay vì chia đều bất kể mức sử dụng nguồn lực.
Nên lập bảng quản trị trên cùng cơ sở thuế: nếu tính doanh thu chưa có thuế giá trị gia tăng, chi phí cũng phải xử lý nhất quán theo phần thuế được khấu trừ hoặc không được khấu trừ. Các khoản thuế thực tế phụ thuộc mô hình kinh doanh; cần xác nhận với người phụ trách kế toán, không mặc định một tỷ lệ chung.
Công thức tính giá bán theo biên lợi nhuận mong muốn
Quy ước P là giá bán thực tế mỗi gói sau giảm giá do người bán chịu, chưa có thuế giá trị gia tăng; C là tổng chi phí mỗi gói chưa gồm các khoản thu theo tỷ lệ doanh thu; r là tổng tỷ lệ phí áp dụng trên P; m là tỷ lệ lợi nhuận mục tiêu trên P trong phạm vi chi phí đã tính.
P = C ÷ (1 − r − m).
Công thức áp dụng khi r và m có cùng cơ sở tính, đồng thời r + m nhỏ hơn 1. Nếu sàn tính phí trên giá trước giảm, có mức phí tối thiểu hoặc thu theo đơn, hãy quy đổi từng khoản đúng quy định thay vì cộng tất cả thành một tỷ lệ. Ngân sách quảng cáo tháng đã đưa vào chi phí cố định cũng không được trừ thêm dưới dạng phần trăm doanh thu.
Phân biệt tỷ lệ cộng trên giá vốn với biên lợi nhuận trên doanh thu. Chưa xét phí bán hàng, cộng 30% lên giá vốn chỉ tạo biên lợi nhuận khoảng 23,1% trên giá bán, không phải 30%. Nhầm hai khái niệm này dễ khiến giá niêm yết không còn đủ lãi sau chương trình khuyến mại.
Ví dụ giả định: Tính giá một gói sản phẩm sấy lạnh 100 g
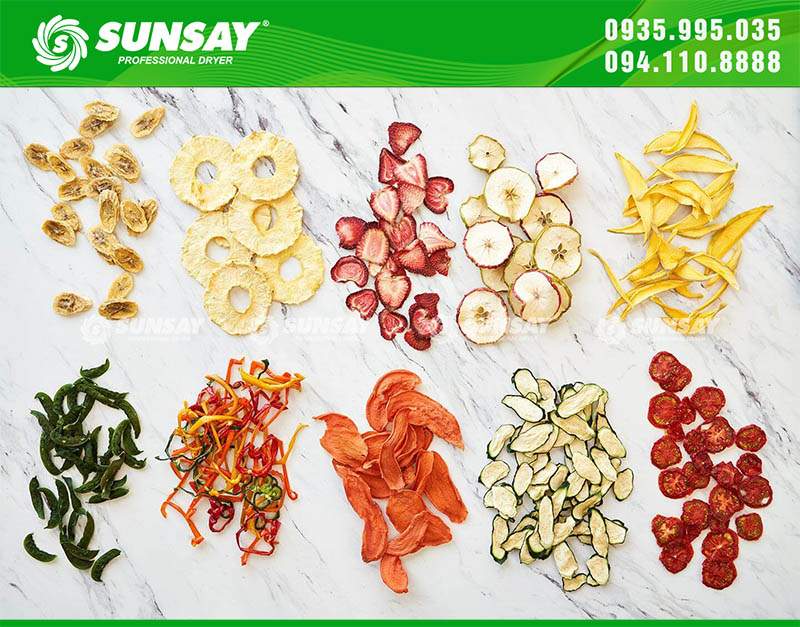
Toàn bộ số liệu dưới đây là giả định để minh họa phép tính, không phải báo giá SUNSAY, giá thị trường, biểu phí sàn hay cam kết hiệu suất máy. Giả sử một lô tạo được 20 kg thành phẩm đạt chuẩn, đóng thành 200 gói loại 100 g và bán hết; không có hàng mẫu, hàng hoàn hoặc tồn hỏng trong ví dụ.
| Khoản biến phí của lô | Giá trị giả định |
|---|---|
| Nguyên liệu và vận chuyển đầu vào | 1.200.000 đồng |
| Điện và nước | 450.000 đồng |
| Công trực tiếp sơ chế, sấy và đóng gói | 600.000 đồng |
| Vật tư vệ sinh, tiêu hao | 150.000 đồng |
| Bao bì và nhãn | 400.000 đồng |
| Tổng biến phí | 2.800.000 đồng |
Biến phí mỗi gói là 2.800.000 ÷ 200 = 14.000 đồng. Giả sử cơ sở chỉ kinh doanh mã hàng này, chi phí cố định thuộc phạm vi tính là 6.000.000 đồng/tháng và bán được 2.000 gói/tháng. Phần cố định phân bổ là 3.000 đồng/gói, đưa C lên 17.000 đồng/gói.
Giả sử phí bán hàng bằng 12% giá bán thực tế và mục tiêu lợi nhuận bằng 20% giá bán, giá mục tiêu là:
P = 17.000 ÷ (1 − 12% − 20%) = 25.000 đồng/gói.
Ở mức này, mỗi gói phát sinh 3.000 đồng phí bán hàng và còn 5.000 đồng lợi nhuận sau các chi phí đã đưa vào mô hình. Bán đủ 2.000 gói tương ứng lợi nhuận 10.000.000 đồng/tháng. Ví dụ chưa tính lãi vay, thuế thu nhập và các chi phí ngoài bảng; khi áp dụng phải bổ sung khoản thực tế còn thiếu, không gọi kết quả này là tiền ròng chủ cơ sở được rút.
Kiểm tra điểm hòa vốn và giới hạn giảm giá
Để tính hòa vốn, tách chi phí cố định khỏi giá thành phân bổ. Gọi v là biến phí mỗi gói không gồm phí tỷ lệ, F là tổng chi phí cố định tháng, số dư đảm phí mỗi gói là P × (1 − r) − v. Đây là phần còn lại để trang trải F và tạo lợi nhuận.
Sản lượng hòa vốn = F ÷ [P × (1 − r) − v].
Với ví dụ trên, số dư đảm phí là 25.000 × 88% − 14.000 = 8.000 đồng/gói. Điểm hòa vốn là 6.000.000 ÷ 8.000 = 750 gói/tháng. Bán đúng mức này mới bù chi phí trong mô hình; muốn có lãi phải bán vượt mức đó. Nếu số dư đảm phí không dương, tăng số lượng bán không giúp bù được chi phí cố định.
| Kịch bản giả định | Số gói bán/tháng | Lợi nhuận theo mô hình |
|---|---|---|
| Giá 25.000 đồng/gói | 2.000 | 10.000.000 đồng |
| Giảm giá 10%, còn 22.500 đồng/gói | 2.000 | 5.600.000 đồng |
| Giữ giá 25.000 đồng/gói nhưng tiêu thụ thấp hơn | 1.000 | 2.000.000 đồng |
Bảng giữ nguyên biến phí mỗi gói, tỷ lệ phí và tổng chi phí cố định để thấy riêng tác động của giá và lượng bán. Thực tế, các khoản này có thể thay đổi theo quy mô. Kịch bản bán 1.000 gói giả định chỉ sản xuất lượng tương ứng; nếu đã sản xuất 2.000 gói mà chỉ bán được một nửa, còn phải theo dõi tồn kho, vốn bị giữ và nguy cơ hết hạn.
Trước mỗi đợt giảm giá, hãy tính lại theo số tiền thực thu sau voucher, phí kênh, hỗ trợ giao hàng và chi phí quảng cáo tăng thêm. Không dùng giá niêm yết để tính lợi nhuận của một đơn đã giảm giá.

Đối chiếu với thị trường và xây giá riêng cho từng kênh
Giá tính từ chi phí là điều kiện cần, không phải bằng chứng khách hàng sẽ mua. Hãy so sánh các sản phẩm cùng định lượng, thành phần, chất lượng và phân khúc. Sự khác biệt cần được thể hiện bằng chất lượng ổn định, bao bì phù hợp, truy xuất rõ ràng và trải nghiệm sử dụng, không chỉ bằng chữ “sấy lạnh” trên nhãn.
- Bán trực tiếp: ghi nhận chi phí tìm khách, đóng đơn và giao hàng; không mặc định không qua sàn là không có chi phí bán hàng.
- Bán trên sàn: tính theo biểu phí của đúng tài khoản, chương trình và ngành hàng; tách mã giảm do sàn tài trợ với phần người bán chịu.
- Bán sỉ: tính lại bao bì, quy mô đơn, vận chuyển, điều kiện trả hàng và thời hạn công nợ. Không áp cùng mức chiết khấu cho mọi đại lý.
Nên thử bán lô nhỏ với vài phương án quy cách hoặc giá, theo dõi đơn thanh toán thật, tỷ lệ mua lại và lợi nhuận sau phí. Nếu giá khách chấp nhận thấp hơn giá mục tiêu, có thể xem lại quy cách gói, kênh bán, nguồn nguyên liệu hoặc cách tổ chức sản xuất. Không tăng độ ẩm để tăng cân hay cắt giảm kiểm soát an toàn thực phẩm nhằm hạ giá thành.
Chọn thiết bị theo chi phí mỗi gói bán được, không chỉ giá mua máy
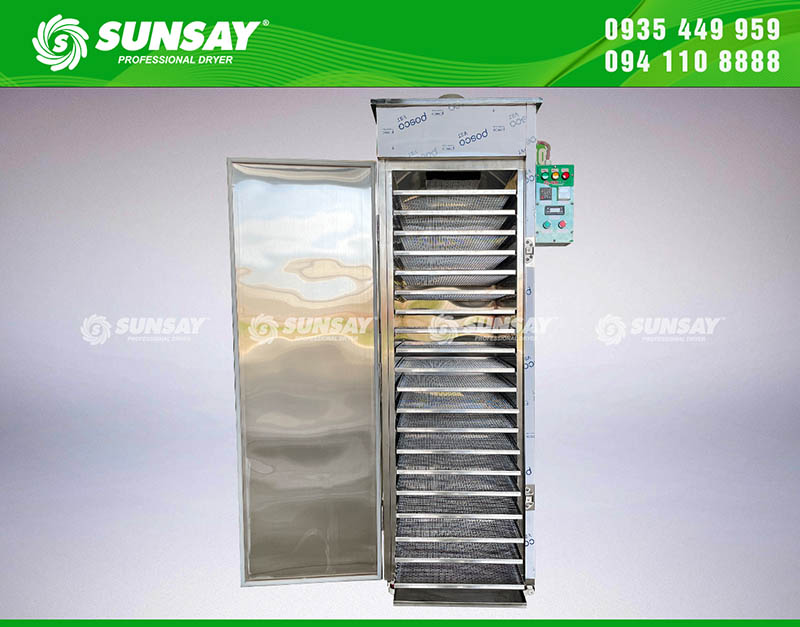
Thiết bị phù hợp cần tạo ra sản phẩm đạt yêu cầu ở quy mô thị trường có thể tiêu thụ. Máy lớn nhưng chạy ít mẻ có thể làm khấu hao mỗi gói tăng; máy quá nhỏ có thể khiến cơ sở chậm giao hàng. Trước khi đầu tư, nên thử nguyên liệu đại diện và ghi nhận:
- Khối lượng sau sơ chế và thành phẩm đạt chuẩn, theo cùng tiêu chí độ ẩm và chất lượng.
- Điện tiêu thụ cả chu trình, phạm vi thiết bị phụ trợ, công nạp dỡ và vệ sinh.
- Thời gian sấy cùng thời gian chuyển mẻ, thay vì chỉ lấy số giờ máy hoạt động.
- Chất lượng sau đóng gói, điều kiện bảo quản và kết quả kiểm tra phù hợp với sản phẩm.
Sấy lạnh không mặc nhiên là bước tiêu diệt vi sinh và không tự chứng minh hạn sử dụng. Chi phí kiểm soát chất lượng, bao bì và xác nhận thời hạn bảo quản phải được tính trong kế hoạch thương mại. Thông số thực tế phụ thuộc nguyên liệu, độ ẩm đầu vào và cấu hình thiết bị.
Để cải thiện phần chi phí sản xuất trước khi quyết định giá bán, bạn có thể tham khảo cách tối ưu chi phí sấy lạnh trên mỗi kg thành phẩm đạt chuẩn. Bài toán định giá vẫn cần bổ sung chi phí bán hàng và sản lượng tiêu thụ như hướng dẫn ở trên.
Liên hệ báo giá và tư vấn về kỹ thuật sấy
Đối với các cơ sở chế biến và sản xuất thực phẩm, máy sấy SUNSAY không chỉ là thiết bị sấy mà còn là giải pháp toàn diện để nâng cao giá trị sản phẩm. Thiết bị giúp doanh nghiệp tạo ra sản phẩm sấy chất lượng cao, đáp ứng thị hiếu của thị trường tiêu dùng hiện đại và xuất khẩu, đồng thời tối ưu hóa quy trình sản xuất và giảm chi phí.
Với tất cả những lợi ích vượt trội này, máy sấy SUNSAY không chỉ giúp bảo quản thực phẩm mà còn nâng tầm giá trị sản phẩm, phù hợp với nhu cầu đa dạng từ quy mô gia đình đến các doanh nghiệp chế biến thực phẩm lớn.
Để được tư vấn chi tiết, hãy truy cập website: maysaythucpham.com hoặc liên hệ ngay số Hotline (Zalo): 0935 995 035 hoặc qua số tổng đài: 094 110 8888 để được hỗ trợ.